Rendre compte de l'innovation au conseil sur une page
Un reporting innovation d'une page que le conseil lira : quoi y mettre, quoi laisser de côté, et ouvrir sur les décisions plutôt que l'activité.
Rendre compte de l'innovation au conseil sur une page
Un bon reporting d'innovation au conseil tient sur une page et s'ouvre sur les décisions dont vous avez besoin, avant de montrer le portefeuille, les preuves de progrès et les risques. Le conseil n'a pas besoin de voir chaque projet ni chaque atelier. Il doit savoir si l'innovation sert la stratégie, où vont l'argent et les personnes, ce qui a été appris, et ce qu'on lui demande d'approuver. Rédigez-le de façon qu'un administrateur puisse le lire en trois minutes et poser malgré tout la bonne question.
Pourquoi la plupart des reportings d'innovation échouent devant le conseil
La plupart des points d'étape sur l'innovation sont écrits du point de vue de l'équipe : tout ce que nous avons fait ce trimestre. Le conseil les lit du sien : qu'est-ce que cela signifie pour l'organisation, et qu'attendez-vous de nous ? Cet écart produit trois échecs bien connus.
- L'activité au lieu du résultat. Ateliers organisés, idées déposées, personnes formées. Cela montre l'effort, pas les résultats. Notre article sur compter les idées, le pire KPI de l'innovation explique le piège.
- Tous les projets, sur le même plan. Une liste de vingt initiatives avec des pastilles vertes, orange et rouges masque les deux qui comptent.
- Aucune demande. Si le document ne sollicite aucune décision, le conseil traitera l'innovation comme une information, et une information s'ignore facilement.
La structure d'une page
Utilisez les cinq mêmes blocs à chaque fois, dans le même ordre, pour que les administrateurs sachent où regarder.
- La demande (en haut, deux à quatre lignes). Les décisions dont vous avez besoin à cette séance : approuver un financement pour passer une initiative à l'échelle, accepter d'en arrêter une, accepter un risque ou confirmer un changement de cap. S'il n'y a aucune décision à prendre, dites-le, et indiquez quand la prochaine est attendue.
- L'essentiel (trois phrases). Comment l'innovation contribue à la stratégie sur la période, en termes simples. Une phrase sur les progrès, une sur ce qui a changé, une sur ce qui vous inquiète.
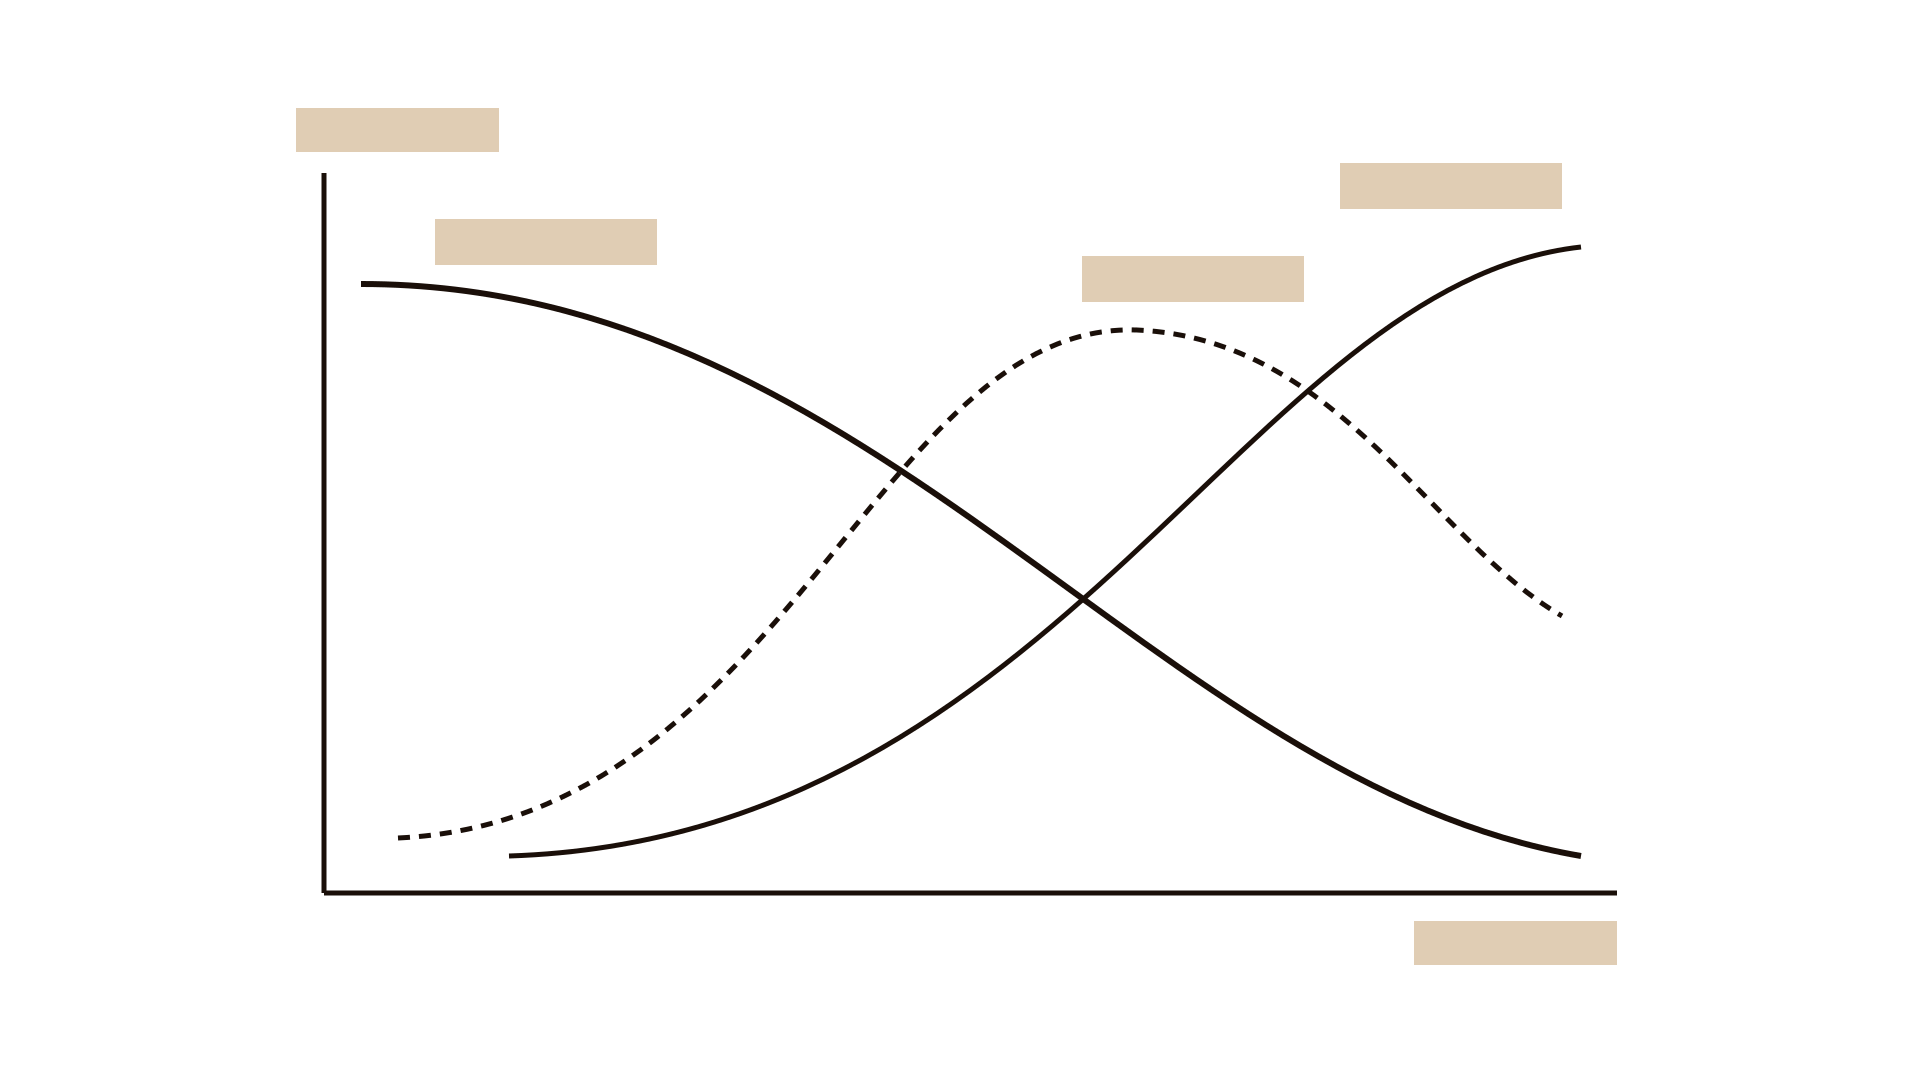
- Le portefeuille d'un coup d'œil. Un petit tableau ou graphique qui montre où se situent les travaux en cours et comment les ressources sont réparties. Beaucoup d'équipes utilisent le modèle des trois horizons, présenté par Baghai, Coley et White, de McKinsey, dans The Alchemy of Growth : améliorer l'activité actuelle, construire les opportunités émergentes, et créer des options pour l'avenir. Montrez des effectifs et des parts de budget ou de personnel, pas des noms de projets.
- Les preuves de progrès (trois à cinq indicateurs). Des indicateurs reliés aux objectifs stratégiques, choisis avec un arbre de KPI : valeur réalisée par les initiatives en service, décisions prises à partir de tests, délai entre l'idée et la décision. Montrez la tendance par rapport à la période précédente, pas seulement le chiffre de la période.
- Risques et enseignements (trois puces). Le principal risque pesant sur le portefeuille, ce que vous faites pour y répondre, et un enseignement qui a changé votre façon de travailler. Indiquez ce que vous avez arrêté et pourquoi. Le conseil fait confiance aux équipes qui savent arrêter.
Tout le reste va en annexe, que les administrateurs liront s'ils le souhaitent : détail des projets, méthodes employées, nouvelles de l'équipe.
Le construire, étape par étape
- Convenir de l'objectif avec le président ou un administrateur sponsor. Demandez-lui ce que le reporting d'innovation doit aider le conseil à décider. Notez-le : cela guide tous les choix qui suivent.
- Figer les indicateurs pour un an. Choisissez trois à cinq indicateurs et gardez-les stables, pour que le conseil voie les tendances. Changer d'indicateurs chaque trimestre rend tout progrès impossible à juger. Une vue de type tableau de bord prospectif, l'approche introduite par Kaplan et Norton, peut aider si le conseil en utilise déjà un pour la stratégie d'ensemble.
- Tenir une revue de portefeuille avant d'écrire. Le reporting doit résumer des décisions déjà prises lors d'une vraie séance de cartographie de portefeuille, et non produire l'analyse la veille au soir. Si la revue n'a pas eu lieu, le document le trahira.
- Rédiger la demande en premier. Si vous ne parvenez pas à écrire la décision dont vous avez besoin, vous n'êtes pas prêt à rendre compte. Écrivez le reste de la page pour étayer cette demande.
- Réduire à une page, puis couper encore. Supprimez les adjectifs, les noms de projets qui n'appellent aucune décision et tout chiffre sans point de comparaison. Chaque ligne doit répondre à la question « et alors ? ».
- Briefer en amont l'administrateur clé. Présentez la page à l'administrateur sponsor ou au président du comité quelques jours avant. Les surprises en séance tuent les décisions.
- Consigner le résultat et boucler la boucle. Après la séance, notez ce qui a été décidé et rendez-en compte la fois suivante. Sur un an, cet historique devient une preuve solide que l'innovation est gouvernée ; voir les preuves qu'acceptent les évaluateurs.
Exemple fictif : un assureur à Dublin
Exemple fictif. L'équipe innovation d'un assureur rendait compte au conseil chaque trimestre avec une présentation de douze diapositives. Les administrateurs restaient polis, posaient peu de questions et n'approuvaient rien. La directrice de l'innovation a demandé au président ce que le conseil voulait réellement savoir. La réponse a été brève : « Est-ce que cela nous aide à garder nos clients, et qu'est-ce que nous devrions cesser de financer ? »
Le reporting suivant tenait sur une page. La demande, en tête, consistait à approuver une deuxième phase pour un service de suivi des sinistres qui avait réduit les appels de relance dans sa région pilote, et à prendre acte de l'arrêt d'une expérimentation d'application pour les courtiers, après que les tests eurent montré que ceux-ci ne changeraient pas leur façon de travailler. Le bloc portefeuille montrait l'essentiel de l'effort consacré à l'amélioration des produits existants, quelques paris émergents et une option de long terme. Suivaient trois indicateurs, chacun accompagné du chiffre du trimestre précédent. Le bloc risques signalait une dépendance à un fournisseur unique.
Le conseil a consacré vingt minutes à la page, approuvé la deuxième phase et demandé que le risque fournisseur revienne avec des options. C'était la première fois qu'un point sur l'innovation débouchait sur une décision.
À faire, à éviter
À faire
- Ouvrir sur la décision dont vous avez besoin.
- Garder la même mise en page à chaque fois, pour que les administrateurs apprennent à la lire vite.
- Montrer des tendances et des comparaisons, pas des chiffres isolés.
- Présenter les initiatives arrêtées avec la raison et l'enseignement.
- Employer le langage stratégique de votre organisation, pas le jargon de l'innovation.
- Prévoir qui entend quoi, et quand, avec un plan de communication avec les parties prenantes.
À éviter
- Lister tous les projets. Le détail va en annexe.
- Mettre en avant comme résultats phares les idées déposées ou les ateliers organisés.
- Ne présenter que des voyants au vert. Un rapport sans risques n'est pas cru.
- Nommer ou classer des individus. Créditez les équipes et décrivez les contributions.
- Changer d'indicateurs d'un trimestre à l'autre.
- Profiter de la séance du conseil pour annoncer des nouvelles que l'administrateur clé n'a pas vues.
Les questions qu'on nous pose
Que doit contenir un tableau de bord d'innovation pour la direction ? Les décisions attendues, un court résumé de l'essentiel, la forme du portefeuille, trois à cinq indicateurs de résultat avec leur tendance, et les principaux risques et enseignements. Laissez le détail des projets hors de la vue principale. Pour choisir les indicateurs, voir mesurer l'innovation.
À quelle fréquence rendre compte de l'innovation au conseil ? Pour la plupart des conseils, une page par trimestre suffit, complétée par une revue annuelle plus approfondie liée à la stratégie. Ne rendez compte plus tôt que lorsqu'une décision ne peut pas attendre.
Le reporting d'innovation doit-il aller au conseil ou à un comité ? Les deux peuvent fonctionner. Beaucoup d'organisations transmettent le détail à un comité stratégique ou d'investissement, et donnent au conseil plénier un court résumé avec les décisions qui requièrent son approbation. Suivez votre gouvernance existante plutôt que d'inventer un nouveau circuit.
Pour aller plus loin
Choisissez vos indicateurs avec un arbre de KPI, montrez le portefeuille grâce à la cartographie de portefeuille et aux trois horizons, et reliez le tout à la stratégie d'ensemble avec un tableau de bord prospectif. Pour la vue d'ensemble, lisez notre article pilier sur l'évaluation de la maturité d'innovation.